
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Riigikogu hakkas menetlema laevandussektori tulumaksu erirežiimi

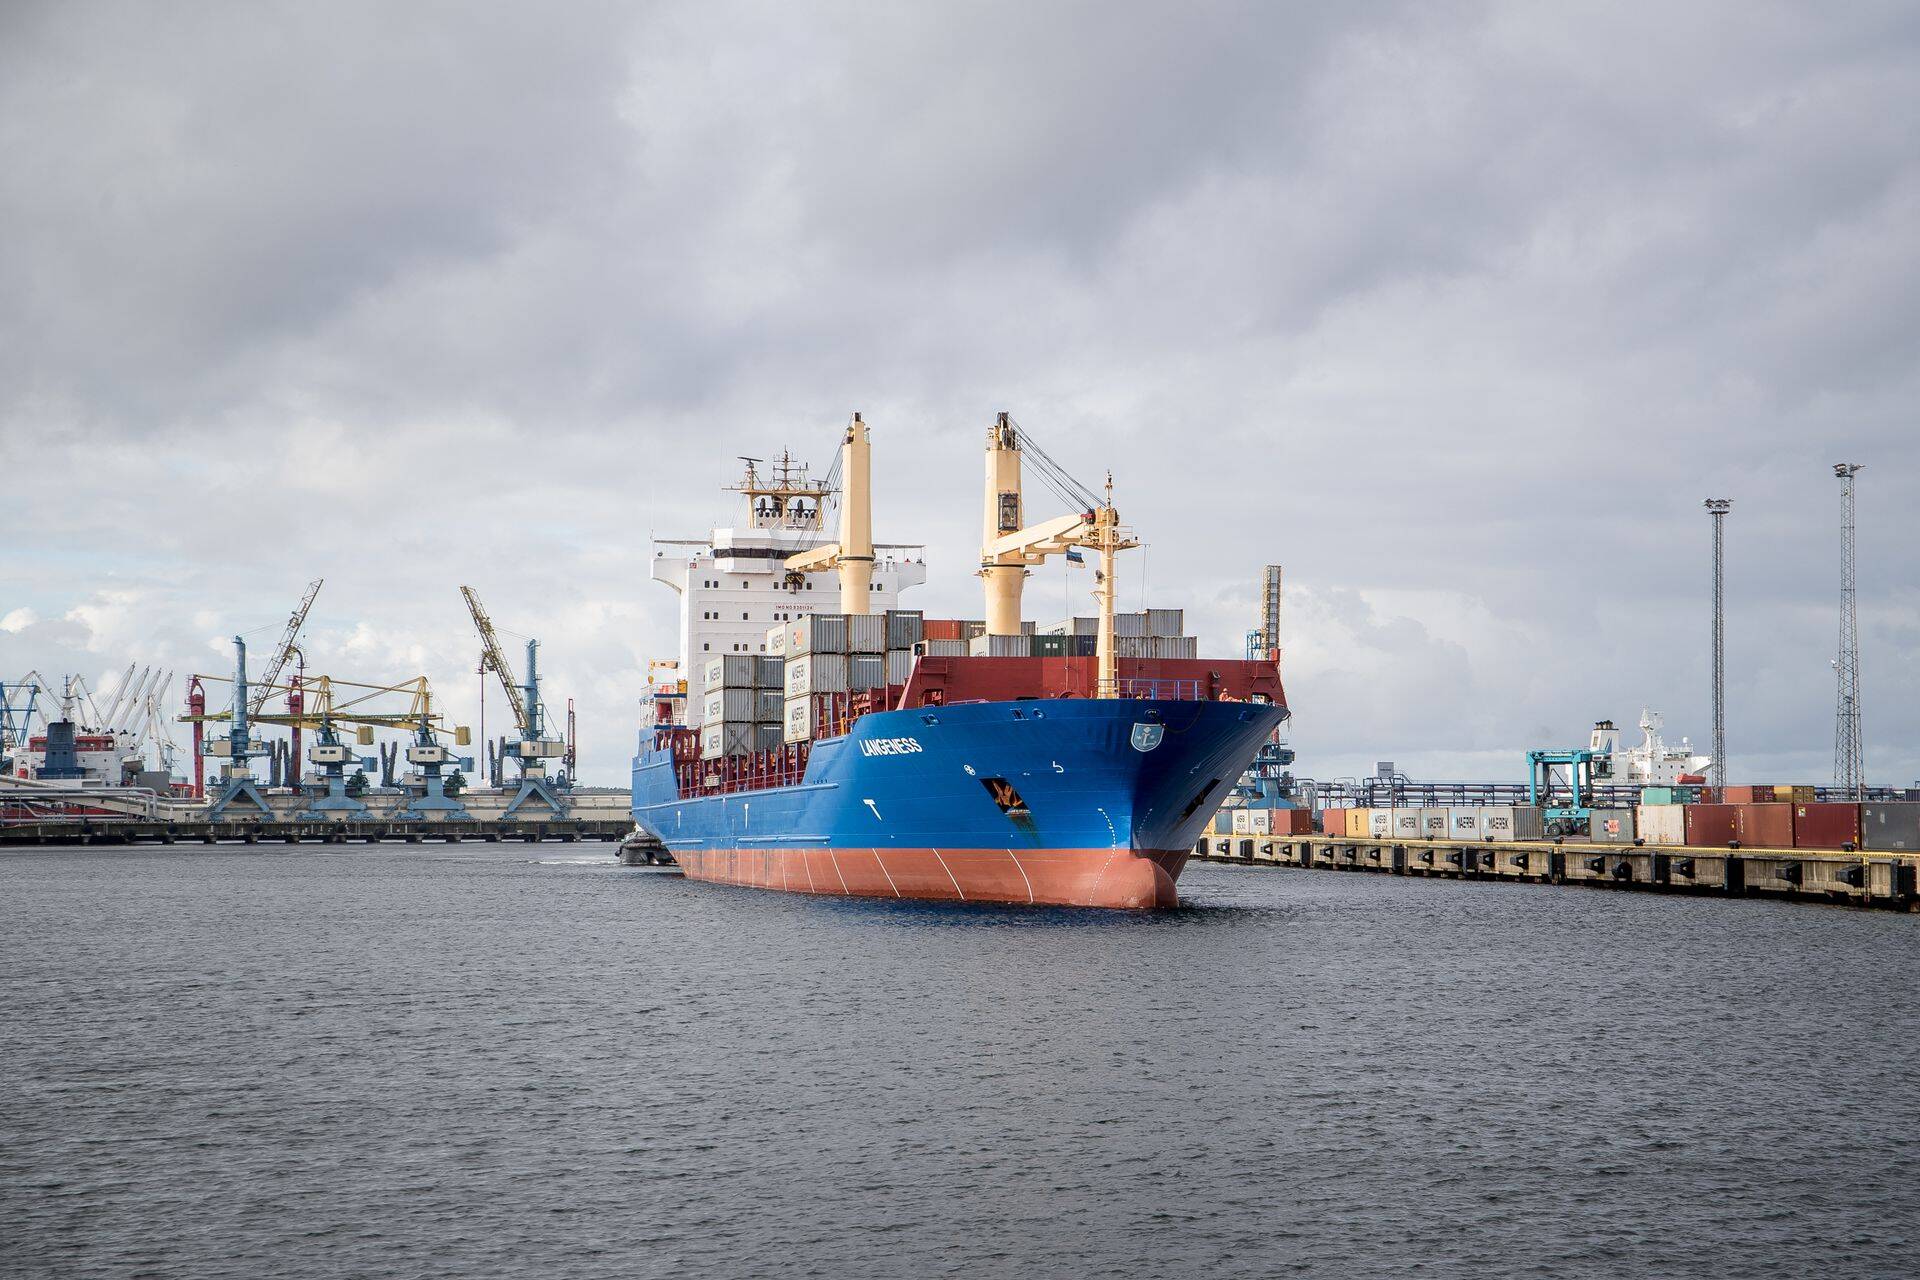
Tulumaksu erirežiim loodi Riigikogus tänavu 13. veebruaril vastu võetud seadusega, mille jõustumine sõltub Euroopa Komisjonilt saadavast riigiabi loast. Seadusega kehtestati laevandusettevõtetele kaupade või reisijale rahvusvahelisest meritsi veost saadud tulu kohta laeva tonnaažist, mitte dividendidest sõltuv alternatiivne maksustamise kord ning erisused laevapere liikmetele makstava tasu maksustamisel.
Eelnõuga ei muudeta maksuerirežiimi põhitingimusi, täpsustatakse vaid üksiktingimusi. Sätestatakse üheselt rahvusvahelise meritsi veo abikõlbulikud põhitegevused, lisategevused ja muud tegevused, millest saadava tulu osas on lubatud soodsamat tonnaažipõhist tulumaksurežiimi kasutada.
Lisategevustest saadava tulu puhul saab tonnaažipõhist tulumaksurežiimi kasutada üksnes tingimusel, et saadav tulu ei tohi ületada 50 protsenti kaupade või reisijate rahvusvahelise veo tuludest. Näiteks kajuti tasu eest kasutusse andmine on põhitegevus, kuid kauba müüjale või teenuse osutajale laevas asuva ruumi üürile andmine on lisategevus.
Samuti sätestatakse reegel olukorraks, kui laev teeb reise nii Eestis kui välisriikides. Kui Eesti sadamate külastatavus jääb alla 50 protsendi ehkki peamiselt teeb laev rahvusvahelisi sõite, on tonnaažikorda lubatud rakendada. Täpsustatakse, et kontserni puhul ei saa kasutada tonnaažipõhist tulumaksurežiimi üksnes ühe äriühingu, vaid kogu kontserni kuuluvate tingimustele vastavate äriühingute suhtes.
Füüsiline isik, kelle tulu maksustatakse fikseeritud maksubaasi alusel, ei saa edaspidi kasutada ühtegi seadusega tavarežiimil lubatud tulust mahaarvamise võimalust.
Varem kehtinud seaduse järgi võis laevapere liige maha arvata näiteks pensionifondi osakute soetamise kulud. Piirang kohaldub üksnes sellele tulule, mis teenitakse laevapere liikmena.
Eelnõu menetlemise juhtivkomisjoniks määrati majanduskomisjon.
Seotud lood
Logistikaseadmete ostmisel on hinnavahe lihtne välja arvutada, kuid keerulisem on hinnata, mis see seade ettevõttele päriselt maksma läheb. Kui süsteem vajab sagedast remonti, jätab töötaja ootamatul hetkel tühja akuga, ei loe esimesel katsel triipkoodi või sunnib IT-meeskonda pidevalt probleemidega tegelema, siis ei pruugi esialgu soodsana paistnud pakkumine sugugi soodsaks osutuda.
Hetkel kuum
Enimloetud
3
Tänavuses edetabelis ligi 170 autovedajat!
5
Viimased uudised
Vaata, kui palju teenisid logistikasektori võtmetegijad II kvartalis maakondade lõikes.
Eesti kütusemüüjad nõuavad valitsuselt naabrite eeskujul maksuleevendust
Konverentsid



Hetkel kuum

Tänavuses edetabelis ligi 170 autovedajat!


Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Logistikauudised esilehele